
Wer im Depot Verluste realisiert hat, muss dafür meist nichts tun. Die Bank verrechnet sie automatisch mit passenden Gewinnen desselben Depots. Sobald aber Verluste bei der einen Bank liegen und Gewinne bei einer anderen, endet diese Automatik. Dann führt der Weg über die Einkommensteuererklärung, und dafür brauchen Sie in aller Regel eine Verlustbescheinigung.
Der Antrag ist schnell gestellt. Er ist allerdings unwiderruflich, und er lohnt sich längst nicht für jeden. Dazu gilt jedes Jahr eine harte Frist: der 15. Dezember.
Dieser Beitrag behandelt Kapitalanlagen natürlicher Personen im Privatvermögen bei inländischen Banken und Brokern. Für betriebliche Depots, für Kapitalgesellschaften und für ausländische Institute ohne inländische auszahlende Stelle gelten abweichende Regeln. Dort wird gar keine Kapitalertragsteuer einbehalten, sodass die Verrechnung ohnehin über die Veranlagung läuft.
Was die Verlustbescheinigung tatsächlich bewirkt
Jede inländische Bank, genauer die auszahlende Stelle, führt für Ihre dortigen privaten Konten und Depots steuerliche Verlustverrechnungstöpfe. Realisieren Sie unterjährig einen Verlust, wandert er in den passenden Topf und wird dort automatisch mit späteren Gewinnen desselben Instituts verrechnet. Dieser unterjährige Verlustausgleich läuft ohne Ihr Zutun, und er ist der Grund, warum die meisten Anleger nie eine Verlustbescheinigung brauchen.
Bleibt am Jahresende ein Verlust übrig, nimmt die Bank ihn von sich aus ins Folgejahr mit. Die Verlustbescheinigung nach § 43a Absatz 3 EStG unterbricht genau das: Sie holt den nicht ausgeglichenen Verlust aus dem Topf der Bank heraus und macht ihn für Ihre Einkommensteuerveranlagung verfügbar. Erst dadurch lassen sich Verluste und Gewinne verschiedener Institute gegeneinander rechnen.
Daneben gibt es einen zweiten Weg: Übertragen Sie Ihr gesamtes Depot auf ein anderes inländisches Institut, werden die Verlustverrechnungstöpfe grundsätzlich mit übertragen. In diesem Fall brauchen Sie keine Bescheinigung.
Bei nur einer inländischen Bank ist die Verlustbescheinigung regelmäßig nicht nötig
Haben Sie Ihre Kapitalerträge ausschließlich bei einem inländischen Institut, ist der Antrag weder sinnvoll noch nötig. Die Bank verrechnet Gewinne und Verluste bereits selbst, und was übrig bleibt, steht Ihnen im nächsten Jahr im selben Depot weiter zur Verfügung. Ein Antrag würde den Verlust lediglich in die Steuererklärung verlagern, ohne dass dabei ein Cent Steuer gespart wäre.
Sinnvoll wird sie erst, wenn mehrere Banken im Spiel sind
Interessant wird es, wenn Sie bei einem Institut Verluste und bei einem anderen Gewinne erzielt haben. Die Banken wissen nichts voneinander. Jede rechnet nur ihren eigenen Topf ab, und das Institut mit den Gewinnen führt Kapitalertragsteuer ab, während der Verlust beim anderen Institut ungenutzt liegen bleibt.
Ein Beispiel: Bei Depot A haben Sie im laufenden Jahr 8.000 Euro Verlust aus Aktienverkäufen realisiert, bei Depot B 10.000 Euro Gewinn aus Aktienverkäufen. Ohne Verlustbescheinigung behält Bank B auf die vollen 10.000 Euro Kapitalertragsteuer ein, also 2.500 Euro, zuzüglich 137,50 Euro Solidaritätszuschlag, zusammen 2.637,50 Euro. Mit Verlustbescheinigung führen Sie beide Depots in der Anlage KAP zusammen. Steuerpflichtig bleiben dann 2.000 Euro, darauf entfallen 500 Euro Kapitalertragsteuer und 27,50 Euro Solidaritätszuschlag, zusammen 527,50 Euro. Die Differenz von 2.110 Euro erstattet das Finanzamt.
Sparer-Pauschbetrag und Kirchensteuer bleiben in diesem Beispiel bewusst außen vor. Wer kirchensteuerpflichtig ist, erhält entsprechend mehr zurück, weil die Kirchensteuer an die Kapitalertragsteuer anknüpft.
Die Verrechnungsbeschränkung wirkt nur in eine Richtung
Für die Entscheidung über den Antrag ist eine Besonderheit wichtig, die oft verkürzt dargestellt wird. Die Bank führt zwei Verlustverrechnungstöpfe, einen für Aktienverluste und einen für alle übrigen Verluste. Beschränkt ist dabei aber nur eine Richtung.
- Aktienverluste aus der Veräußerung von Aktien dürfen ausschließlich mit Gewinnen aus der Veräußerung von Aktien ausgeglichen werden, nicht mit Dividenden, Zinsen oder Fondsgewinnen. Das regelt § 20 Absatz 6 Satz 4 EStG.
- Sonstige Verluste, etwa aus Fonds, ETFs, Anleihen oder Zertifikaten, sind dagegen grundsätzlich mit allen positiven Kapitalerträgen verrechenbar, also auch mit Gewinnen aus Aktienverkäufen.
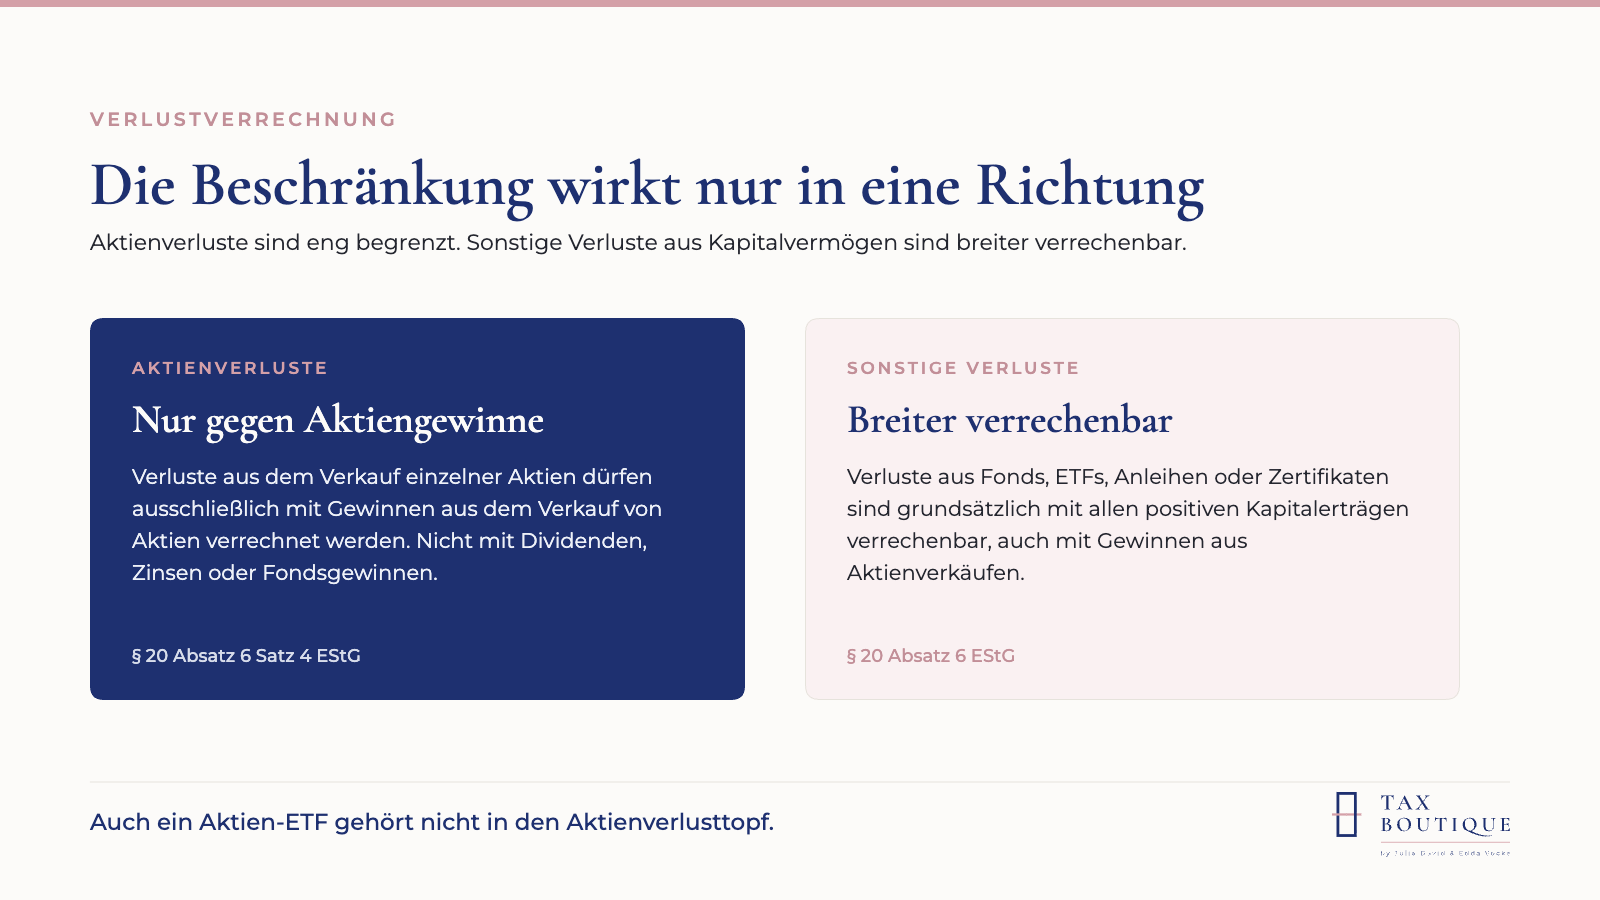
Diese Asymmetrie entscheidet darüber, ob sich der Antrag überhaupt rechnet. Ein Aktienverlust bei Depot A bringt Ihnen nichts, wenn bei Depot B nur Dividenden und Zinsen angefallen sind. Ein Verlust aus einem Fonds bei Depot A lässt sich dagegen auch gegen einen Aktiengewinn bei Depot B stellen.
Wichtig ist dabei die Abgrenzung bei Fonds. Ein Aktien-ETF ist steuerlich keine Aktie, sondern ein Investmentanteil. Verluste aus dem Verkauf von Fonds- und ETF-Anteilen gehören deshalb nicht in den Aktienverlusttopf, sondern in den allgemeinen Topf, selbst wenn der Fonds ausschließlich Aktien hält. Für die Verrechnung ist das ein Vorteil, weil der allgemeine Topf weniger beschränkt ist.
Prüfen Sie vor dem Antrag deshalb nicht nur, ob bei einem anderen Institut überhaupt Gewinne vorliegen, sondern auch, ob Verlustart und Gewinnart zueinander passen.
Grundsätzlich lassen sich beide Töpfe getrennt behandeln, ein Antrag kann also auf einen der beiden beschränkt werden. Wie Ihr Institut einen allgemein gehaltenen Antrag auslegt, ist allerdings unterschiedlich. Benennen Sie deshalb im Antrag ausdrücklich, welchen Topf Sie bescheinigt haben möchten. Innerhalb eines Topfes ist dagegen keine Teilmenge möglich: Er wird vollständig bescheinigt oder gar nicht.
Nach der Bescheinigung steht der Verlust bei der Bank nicht mehr zur Verfügung
Mit dem Ausstellen der Bescheinigung setzt das Institut den bescheinigten Verlusttopf auf Null. Der Verlust steht dort nicht mehr für künftige Verrechnungen bereit, und zurückübertragen lässt er sich nicht. Ab diesem Moment führt der Weg zwingend über die Veranlagung: Sie müssen den Verlust in Ihrer Einkommensteuererklärung geltend machen.
Verloren ist er dadurch nicht. Was im Veranlagungsjahr nicht verrechnet werden kann, stellt das Finanzamt gesondert fest und trägt es in die Folgejahre vor. Dort steht er Ihnen dann aber nur noch über die Steuererklärung zur Verfügung, nicht mehr automatisch im Depot.
Zwei Grenzen gelten dabei unabhängig von der Bescheinigung: Verluste aus Kapitalvermögen dürfen weder mit Einkünften aus anderen Einkunftsarten ausgeglichen noch nach § 10d EStG abgezogen werden. Sie mindern lediglich die Einkünfte aus Kapitalvermögen in den folgenden Veranlagungszeiträumen. Ein Rücktrag in das Vorjahr ist damit ausgeschlossen, möglich ist nur der Vortrag in die Zukunft.
Der Antrag selbst ist kraft Gesetzes unwiderruflich. Ein Rückzieher ist also ausgeschlossen, auch wenn sich die Lage im Dezember noch ändert.
Die gesetzliche Ausschlussfrist endet am 15. Dezember
Der Antrag muss bis spätestens zum 15. Dezember des laufenden Jahres beim Institut zugegangen sein. Maßgeblich ist der Eingang bei der Bank, nicht das Datum Ihrer Absendung. Es handelt sich um eine gesetzliche Ausschlussfrist: Eine spätere Beantragung ist nicht möglich, und sie lässt sich auch nicht über einen Einspruch nachholen.
Dabei entsteht eine Besonderheit, die in den Erklärungen der Banken meist fehlt: Sie entscheiden Mitte Dezember über ein Jahr, das noch gar nicht vorbei ist. Jeder Verkauf zwischen dem 16. und dem 31. Dezember verändert die Töpfe noch. Wer kurz vor Jahresende ohnehin umschichten will, sollte diese Reihenfolge deshalb bewusst planen und nicht dem Zufall überlassen.
So stellen Sie den Antrag
Das Gesetz schreibt für den Antrag keine bestimmte Form vor. Wie er praktisch zu stellen ist, legt jedes Institut selbst fest. Bei vielen Banken und Brokern läuft er über das Online-Banking, das elektronische Postfach oder ein eigenes Formular. Prüfen Sie den vorgesehenen Weg deshalb rechtzeitig bei Ihrem Institut, und achten Sie auf drei Punkte:
- Benennen Sie ausdrücklich, welchen Topf Sie bescheinigt haben möchten.
- Sichern Sie sich einen Nachweis über den Zugang, etwa die Bestätigung aus dem Postfach.
- Stellen Sie den Antrag einige Tage vor dem 15. Dezember, damit eine Rückfrage der Bank die Frist nicht reißt.
Die fertige Bescheinigung erhalten Sie im Regelfall im Frühjahr des Folgejahres zusammen mit der Jahressteuerbescheinigung. Die bescheinigten Verluste tragen Sie dann in der Anlage KAP Ihrer Einkommensteuererklärung ein, zusammen mit den Angaben aus den Steuerbescheinigungen der übrigen Institute. Erst dadurch nimmt das Finanzamt die institutsübergreifende Verrechnung vor.
Drei Fragen, die vor dem Antrag geklärt sein sollten
- Habe ich im laufenden Jahr Kapitalerträge bei mehr als einer inländischen Bank?
- Sind die Verluste mit den Gewinnen der anderen Bank überhaupt verrechenbar, passen Verlustart und Gewinnart also zueinander?
- Ist der Gewinn beim anderen Institut groß genug, dass sich der Aufwand und der Verlust an Flexibilität lohnen?
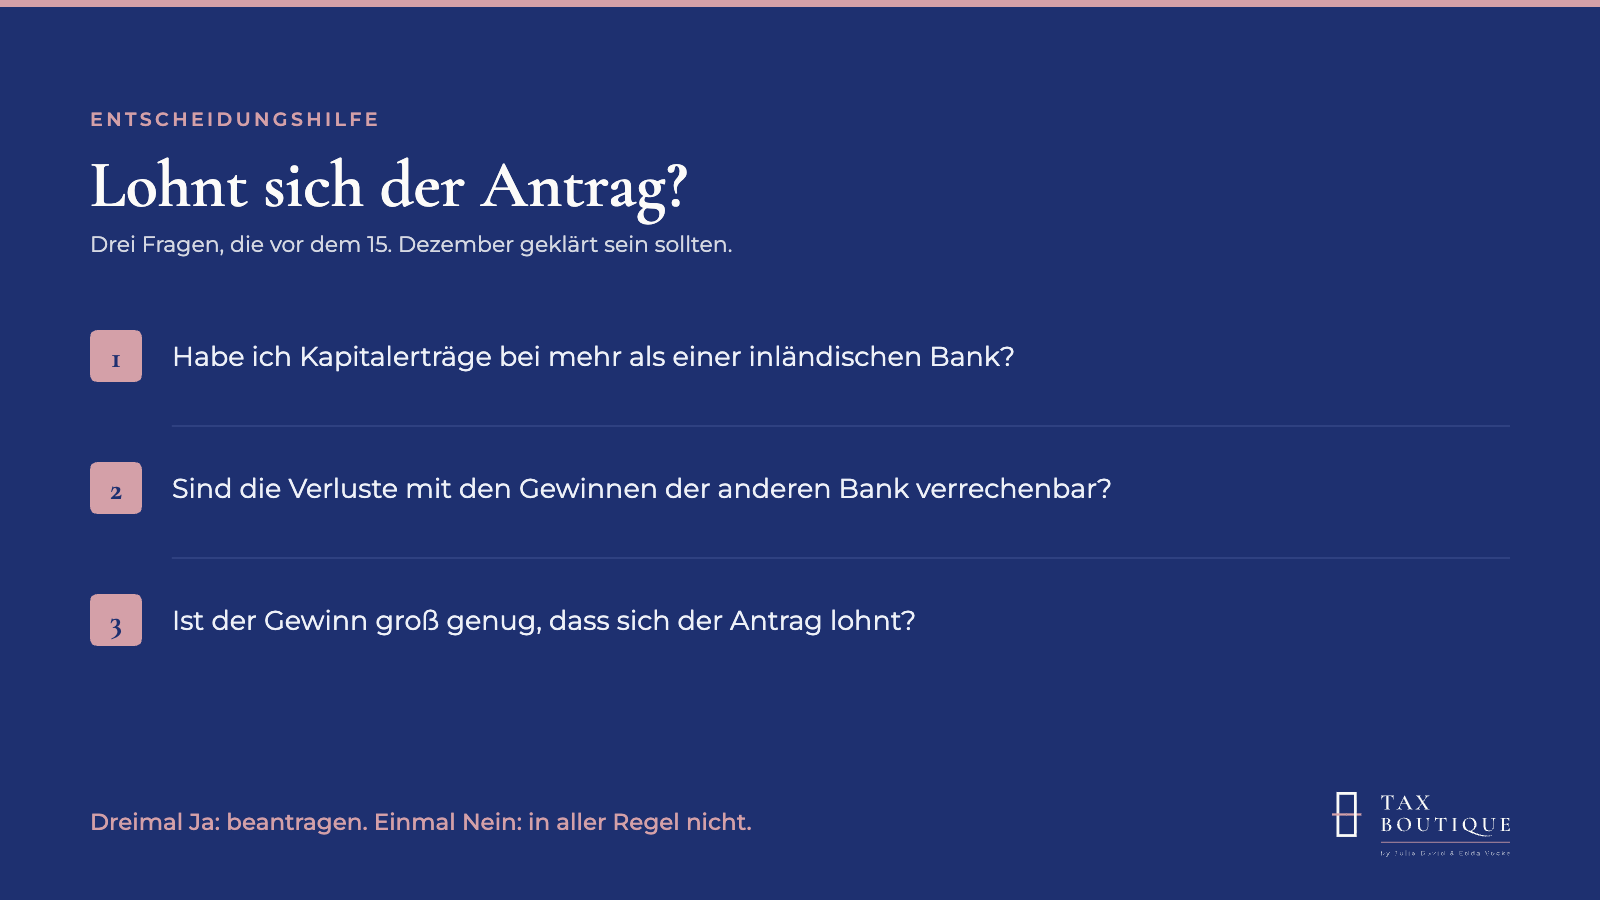
Lautet eine dieser Antworten Nein, ist der Antrag in aller Regel der falsche Weg. Lauten alle drei Ja, sollten Sie ihn nicht bis zum 15. Dezember aufschieben.
Für private Immobilienverkäufe gelten eigene Regeln. Dort entscheidet die Zehnjahresfrist des § 23 EStG darüber, ob überhaupt ein steuerpflichtiger Gewinn entsteht, und die Verlustverrechnung bei privaten Veräußerungsgeschäften folgt ebenfalls eigenen Vorgaben. Mit den Verlusttöpfen der Bank hat sie nichts zu tun. Wir haben das in unserem Beitrag zur Spekulationssteuer bei Immobilien ausführlich beschrieben.
Häufige Fragen zur Verlustbescheinigung
Sie brauchen sie, um Verluste aus einem Depot mit Gewinnen aus einem Depot bei einer anderen inländischen Bank zu verrechnen. Innerhalb desselben Instituts erledigt die Bank das automatisch, dort ist die Bescheinigung überflüssig.
Der nicht ausgeglichene Verlust bleibt im Topf Ihrer Bank und wird dort automatisch ins Folgejahr vorgetragen. Er ist also nicht verloren. Er steht aber nur bei diesem einen Institut zur Verrechnung bereit, und Gewinne bei anderen Banken bleiben im laufenden Jahr voll besteuert.
Nein. Anteile an Investmentfonds und ETFs sind steuerlich keine Aktien, auch wenn der Fonds ausschließlich Aktien hält. Verluste aus ihrem Verkauf gehören in den allgemeinen Verlustverrechnungstopf und sind dort mit allen positiven Kapitalerträgen verrechenbar, also auch mit Gewinnen aus Aktienverkäufen.
Bei der Bank oder dem Broker, bei dem der Verlust entstanden ist. Den vorgesehenen Weg legt das Institut fest, meist über das Online-Banking oder das elektronische Postfach. Ein Antrag beim Finanzamt ist nicht möglich.
Nein. Der Antrag ist kraft Gesetzes unwiderruflich. Sobald die Bescheinigung ausgestellt ist, wird der Verlusttopf bei der Bank auf Null gesetzt, und zurückübertragen lässt sich der Verlust nicht.
Bis zum 15. Dezember des laufenden Jahres, und zwar mit Zugang beim Institut. Es handelt sich um eine gesetzliche Ausschlussfrist, eine spätere Beantragung ist ausgeschlossen, auch rückwirkend für das abgelaufene Jahr.
Dieses Thema stammt aus unserem Mandanten-Informationsbrief, in dem wir regelmäßig aktuelle Entwicklungen aus dem Steuerrecht zusammenfassen. Die vollständige Ausgabe steht dort zum Download bereit.
Sie sind unsicher, ob sich der Antrag in Ihrem Fall rechnet, und die Frist rückt näher? Wir sehen uns Ihre Depots an, solange sich die Reihenfolge noch gestalten lässt. Erstgespräch anfragen.