
Eine US-LLC wird nicht allein deshalb steuerlich zu einem US-Unternehmen, weil sie in Wyoming, Delaware oder einem anderen US-Bundesstaat registriert ist. Lebt die handelnde Person in Deutschland und werden von hier aus nicht nur die Leitungsentscheidungen getroffen, sondern auch Verträge verhandelt, Leistungen erbracht, Kunden betreut, Zahlungen abgewickelt und Dienstleister gesteuert, findet der Geschäftsbetrieb tatsächlich ganz oder weitgehend in Deutschland statt. Dann können sowohl die LLC als auch ihre Einkünfte umfassenden deutschen Steuer-, Buchführungs-, Erklärungs- und Meldepflichten unterliegen.
Was bedeutet das zunächst ganz praktisch?
US-LLCs werden derzeit in sozialen Medien häufig als schnelle und unkomplizierte Lösung beworben: online gegründet, geringe laufende Kosten und angeblich kaum oder keine Steuern. Für Personen, die in Deutschland leben und ihr Geschäft von hier aus betreiben, ist diese Darstellung regelmäßig zu einfach. Eine Gesellschaft wird steuerlich nicht allein danach beurteilt, in welchem Land sie registriert ist. Ebenso wichtig ist, wo sie tatsächlich geführt wird, wo die laufenden Entscheidungen fallen und wo die unternehmerische Tätigkeit organisatorisch verankert ist.
Wer seine LLC aus dem deutschen Homeoffice führt, Verträge von Deutschland aus abschließt, Zahlungen freigibt und Kundinnen, Kunden oder Dienstleister von hier aus steuert, muss deshalb damit rechnen, dass die Gesellschaft oder ihre Einkünfte in Deutschland besteuert werden. Hinzu können deutsche Buchführungs-, Erklärungs- und Meldepflichten kommen. Die US-Gründung beseitigt diese Pflichten nicht und kann die Struktur im Gegenteil rechtlich und administrativ komplizierter machen.
Das bedeutet nicht, dass eine US-LLC niemals sinnvoll sein kann. Für ein operatives Geschäft in den USA, für US-Investoren oder bei einer tatsächlich in den USA vorhandenen Organisation können gute wirtschaftliche oder rechtliche Gründe für diese Rechtsform bestehen. Vor der Gründung sollte jedoch geklärt werden, wie die LLC aus deutscher Sicht eingeordnet wird, wo ihre tatsächliche Geschäftsleitung liegt, wo der operative Geschäftsbetrieb stattfindet und welchem Staat die Einkünfte steuerlich zuzuordnen sind. Erst danach lässt sich beurteilen, ob die Struktur zum konkreten Geschäftsmodell passt.
Im Folgenden werden diese Fragen Schritt für Schritt rechtlich eingeordnet.
Entscheidend ist nicht nur die Geschäftsleitung: Wo findet das Unternehmen tatsächlich statt?
Für die deutsche Besteuerung sind mehrere, voneinander zu unterscheidende Anknüpfungspunkte relevant. Zunächst ist durch einen Rechtstypenvergleich zu bestimmen, ob die LLC aus deutscher Sicht einer Kapitalgesellschaft oder einer Personengesellschaft entspricht. Anschließend ist zu prüfen, wo sich der Ort ihrer Geschäftsleitung befindet, wo feste Geschäftseinrichtungen oder sonstige Betriebsstätten bestehen, von wo aus die Leistungen tatsächlich erbracht werden und wem die Einkünfte steuerlich zuzurechnen sind. Erst aus dieser Gesamtprüfung ergibt sich, ob die LLC in Deutschland unbeschränkt steuerpflichtig ist, ob Deutschland Einkünfte wegen eines inländischen Geschäftsbetriebs oder einer Betriebsstätte besteuern darf und wie das Doppelbesteuerungsabkommen Deutschland–USA eingreift.
Eine US-Anschrift, ein Registered Agent oder ein Registereintrag beantworten diese Fragen nicht. Entscheidend ist das Gesamtbild: Wer handelt für das Unternehmen, wo werden Entscheidungen getroffen, wo werden Verträge angebahnt und abgeschlossen, wo wird gearbeitet, wo befinden sich Personal und Betriebsmittel und von welchem Ort aus werden Kunden und Dienstleister betreut?
1. Rechtstypenvergleich: Wie wird die LLC in Deutschland eingeordnet?
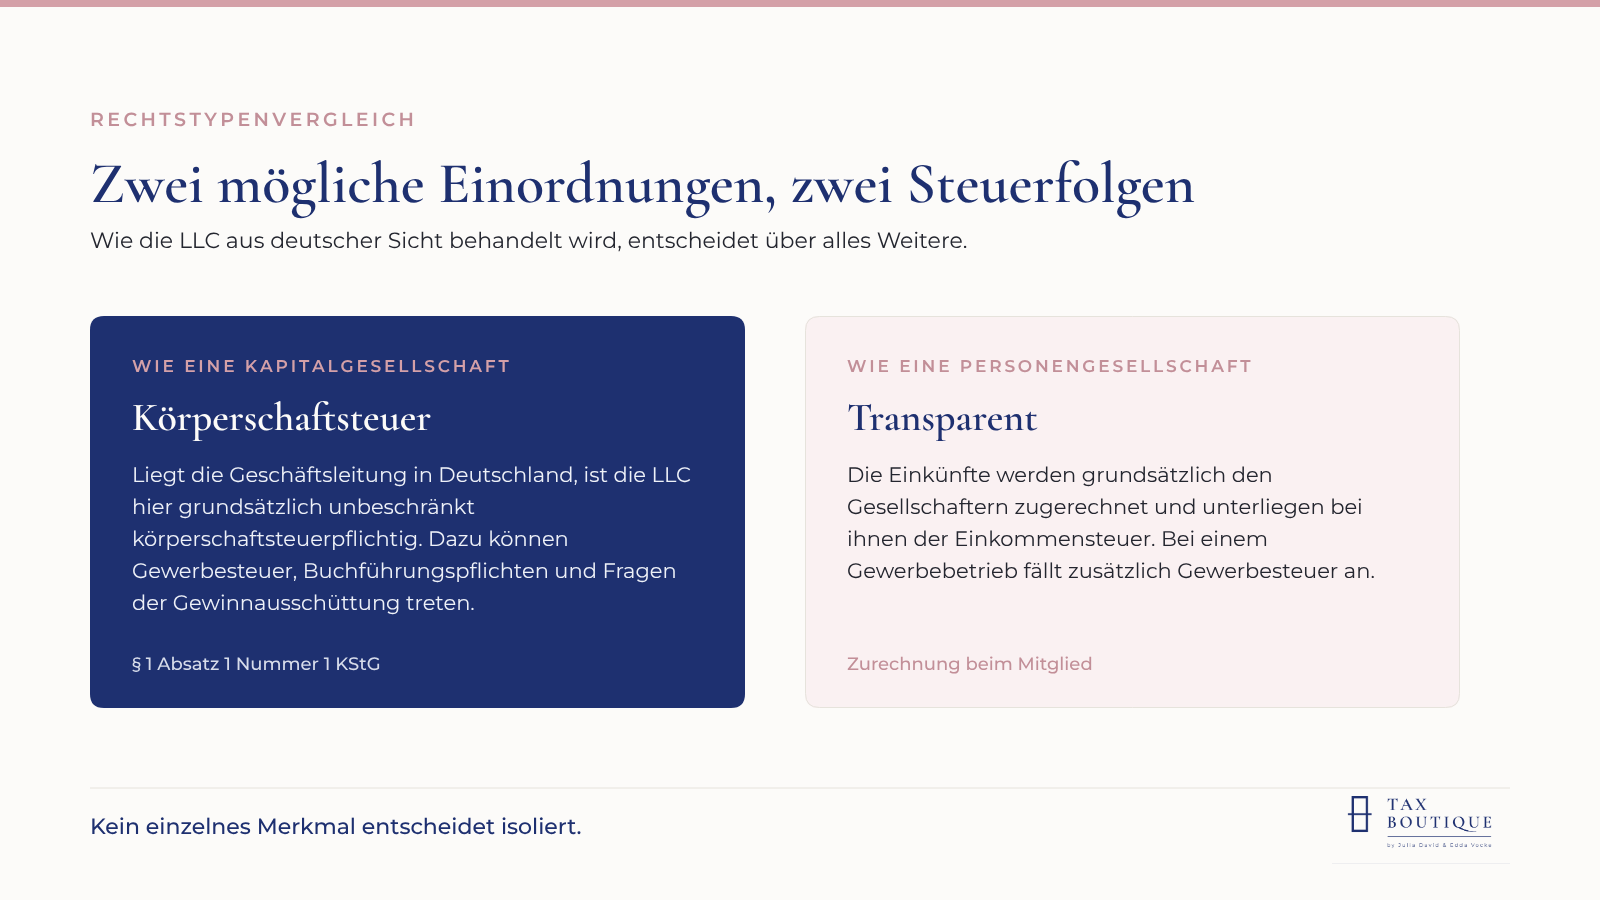
Die LLC ist eine Gesellschaftsform des US-amerikanischen Rechts. Das deutsche Steuerrecht übernimmt ihre US-steuerliche Einordnung nicht automatisch. Maßgeblich ist vielmehr ein Rechtstypenvergleich nach den Grundsätzen des BMF-Schreibens vom 19. März 2004 (BStBl I 2004, 411). Dabei werden die gesetzlichen Regelungen des Gründungsstaats und das konkrete Operating Agreement in ihrer Gesamtheit mit den Strukturmerkmalen deutscher Gesellschaftsformen verglichen.
In die Gesamtwürdigung fließen insbesondere ein:
- Geschäftsführungs- und Vertretungsbefugnisse: Liegt die Leitung bei den Mitgliedern oder bei gesondert bestellten Managern?
- Haftungsverfassung: Ist die persönliche Haftung der Mitglieder beschränkt?
- Gewinnzuordnung und Ausschüttungen: Entsteht ein unmittelbarer Gewinnanspruch oder bedarf es einer Ausschüttungsentscheidung?
- Übertragbarkeit der Mitgliedschaftsrechte sowie Aufnahme und Ausscheiden von Mitgliedern,
- Kapitalaufbringung, Fortbestand und Auflösung der Gesellschaft.
Kein einzelnes Merkmal entscheidet isoliert. Deshalb ist die Aussage, eine LLC werde in Deutschland stets wie eine GmbH oder stets transparent behandelt, unzutreffend. Erforderlich ist eine Prüfung des im Einzelfall geltenden Gesellschaftsrechts und des Operating Agreement.
2. Ort der Geschäftsleitung: Wo wird das Tagesgeschäft tatsächlich geführt?
Entspricht die LLC nach dem Typenvergleich einer Kapitalgesellschaft, ist für ihre deutsche unbeschränkte Körperschaftsteuerpflicht insbesondere § 1 Abs. 1 Nr. 1 KStG maßgeblich. Diese knüpft alternativ an den Sitz oder an die Geschäftsleitung im Inland an. Der Ort der Geschäftsleitung ist nach § 10 AO der Mittelpunkt der geschäftlichen Oberleitung.
Gemeint ist nicht der Ort, an dem gelegentlich Grundsatzentscheidungen dokumentiert oder formale Gesellschafterbeschlüsse unterzeichnet werden. Maßgeblich ist grundsätzlich der Ort, an dem die laufenden, für den gewöhnlichen Geschäftsbetrieb wesentlichen Leitungsmaßnahmen tatsächlich vorgenommen werden. Dazu können je nach Geschäftsmodell etwa die laufende Vertragssteuerung, Preisentscheidungen, Zahlungsfreigaben, die Beauftragung und Überwachung von Dienstleistern, Kundenentscheidungen sowie die Organisation der Leistungserbringung gehören.
Was der neue Betriebsstättenerlass 2026 klarstellt
Das BMF-Schreiben vom 18. Juni 2026 zu den Grundsätzen der Verwaltung für den Betriebsstättenbegriff und die Betriebsstättenbegründung fasst die Verwaltungsauffassung besonders deutlich zusammen: Jeder Steuerpflichtige mit Gewinneinkünften verfügt jedenfalls am Ort der Geschäftsleitung über eine Geschäftsleitungsbetriebsstätte (§ 12 Satz 2 Nr. 1 AO). Eine feste Geschäftseinrichtung, über die das Unternehmen verfügen kann, ist hierfür nicht erforderlich. Fehlt eine andere feste Geschäftseinrichtung, kann daher auch die Privatwohnung des Geschäftsleiters die Geschäftsleitungsbetriebsstätte sein.
Für Tätigkeiten im Homeoffice unterscheidet das BMF: Die bloße Tätigkeit eines gewöhnlichen Arbeitnehmers im häuslichen Arbeitszimmer begründet regelmäßig noch keine Betriebsstätte des Arbeitgebers. Werden dort jedoch Leitungsfunktionen ausgeübt und die geschäftsleitenden Handlungen des Tagesgeschäfts tatsächlich vorgenommen, kann gerade im Homeoffice eine Geschäftsleitungsbetriebsstätte liegen. Geschäftsleitende Tätigkeiten sind regelmäßig auch keine bloßen Hilfs- oder Vorbereitungstätigkeiten.
Für eine substanzlose LLC ist diese Klarstellung besonders relevant, aber sie bildet nur einen Teil der Prüfung. Gibt es in den USA weder eigene Geschäftsräume noch Personal noch eine dort tatsächlich handlungsfähige Leitung und werden zugleich das Tagesgeschäft, die Leistungserbringung und die Kundenbeziehungen aus Deutschland gesteuert, sprechen die tatsächlichen Umstände regelmäßig für einen Ort der Geschäftsleitung und eine Geschäftsleitungsbetriebsstätte in Deutschland. Daneben können weitere inländische Betriebsstätten oder ein vollständig in Deutschland ausgeübter Geschäftsbetrieb vorliegen. Eine Registered-Agent-Adresse allein verlagert weder die Geschäftsleitung noch die operative Tätigkeit in die USA.
Nicht nur Geschäftsleitung: Auch der operative Geschäftsbetrieb zählt
Wenn bei einer Ein-Personen-LLC „alles in Deutschland passiert“, geht es deshalb nicht nur um die Frage, wo die Gesellschaft geleitet wird. Werden die eigentlichen Leistungen in Deutschland erbracht, Kunden von hier aus betreut, Verträge hier vorbereitet oder abgeschlossen und die betrieblichen Mittel hier eingesetzt, liegt auch die wirtschaftliche Tätigkeit schwerpunktmäßig in Deutschland. Je nach Einordnung der LLC können die Einkünfte dann unmittelbar dem in Deutschland ansässigen Mitglied zugerechnet werden oder es kann ein inländischer Geschäftsbetrieb beziehungsweise eine inländische Betriebsstätte der LLC bestehen.
Die einzelnen Anknüpfungspunkte haben unterschiedliche Rechtsfolgen: Der Ort der Geschäftsleitung kann bei einer körperschaftlich eingeordneten LLC eine unbeschränkte deutsche Körperschaftsteuerpflicht auslösen. Eine inländische Betriebsstätte kann Deutschland ein Besteuerungsrecht an den ihr zuzurechnenden Gewinnen vermitteln. Bei transparenter Einordnung können die in Deutschland erwirtschafteten Einkünfte unmittelbar beim Mitglied der Einkommen- und gegebenenfalls Gewerbesteuer unterliegen. Umsatzsteuerlich sind wiederum Leistungsort, Sitz der wirtschaftlichen Tätigkeit und gegebenenfalls eine feste Niederlassung eigenständig zu bestimmen.
3. Was bedeutet „keine Substanz“?
„Substanz“ ist in diesem Zusammenhang kein eigenständiges gesetzliches Tatbestandsmerkmal. Der Begriff beschreibt vielmehr tatsächliche Umstände, die für die Bestimmung von Geschäftsleitung und Betriebsstätten bedeutsam sind. Typische Indizien für eine lediglich formale US-Präsenz sind:
- nur eine Registered-Agent- oder Mail-Forwarding-Adresse in den USA,
- keine eigenen oder tatsächlich nutzbaren Geschäftsräume,
- keine eigenen Mitarbeitenden und keine dort tätige, entscheidungsbefugte Geschäftsleitung,
- Banking, Buchhaltung und Dienstleisterkoordination ausschließlich aus Deutschland,
- Verhandlungen, Vertragsabschlüsse und laufende operative Entscheidungen durch die in Deutschland ansässige Person.
Umgekehrt reicht es nicht, einzelne Unterlagen in den USA zu unterzeichnen oder formale Beschlüsse an einen US-Dienstleister auszulagern. Entscheidend ist, wer die laufende Leitung tatsächlich ausübt, wo diese Person handelt und ob eine ausländische Leitungsstruktur über eigene Entscheidungsbefugnis und tatsächliche Durchsetzungsfähigkeit verfügt.
4. Steuerfolgen bei Einordnung als Kapitalgesellschaft
Wird die LLC nach dem Typenvergleich wie eine Kapitalgesellschaft behandelt und befindet sich ihre Geschäftsleitung in Deutschland, ist die LLC grundsätzlich in Deutschland unbeschränkt körperschaftsteuerpflichtig. Die Steuerpflicht erfasst vorbehaltlich abkommensrechtlicher Einschränkungen das Welteinkommen der Gesellschaft.
- Körperschaftsteuer: Für Veranlagungszeiträume bis einschließlich 2027 beträgt der Steuersatz 15 % des zu versteuernden Einkommens zuzüglich Solidaritätszuschlag. Die bereits gesetzlich beschlossene Absenkung beginnt erst 2028: 14 % im Jahr 2028, 13 % im Jahr 2029, 12 % im Jahr 2030, 11 % im Jahr 2031 und 10 % ab 2032. Die Gewerbesteuer bleibt davon unberührt.
- Gewerbesteuer: Zusätzlich kann Gewerbesteuer entstehen. Ihre Höhe hängt vom Gewerbeertrag und vom Hebesatz der zuständigen Gemeinde ab. Die häufig genannte Gesamtbelastung von rund 30 % ist daher nur ein Orientierungswert.
- Rechnungslegung und Erklärungen: Es bestehen regelmäßig deutsche Buchführungs-, Bilanzierungs- und Steuererklärungspflichten. Handelsrechtliche Fragen sind gesondert zu prüfen, weil die LLC keine deutsche GmbH ist.
- Ausschüttungen: Leistungen an den Gesellschafter können offene oder verdeckte Gewinnausschüttungen sein. Bei inländischer Geschäftsleitung können Kapitalertragsteuerabzug und Anmeldungspflichten entstehen.
- Verrechnung mit dem Gesellschafter: Private Aufwendungen, unangemessene Vergütungen, unverzinsliche Darlehen oder nicht fremdübliche Vertragsbeziehungen können steuerlich korrigiert werden.
Die Formulierung, die LLC sei „steuerlich eine GmbH“, ist daher zu pauschal. Zutreffender ist: Sie kann für Zwecke der deutschen Ertragbesteuerung wie eine Körperschaft behandelt werden; ihre zivilrechtliche Rechtsform und die daraus folgenden gesellschaftsrechtlichen Fragen bleiben US-amerikanisch geprägt.
5. Steuerfolgen bei transparenter Einordnung
Entspricht die LLC nach dem Typenvergleich einer Personengesellschaft, werden ihre Einkünfte nach deutschen Grundsätzen grundsätzlich den Gesellschaftern zugerechnet. Bei einer Ein-Personen-Struktur kann die Tätigkeit aus deutscher Sicht im Ergebnis unmittelbar dem Mitglied zuzuordnen sein. Die genaue Einkunftsart richtet sich nach der tatsächlich ausgeübten Tätigkeit.
- Einkommensteuer: Gewerbliche Einkünfte unterliegen beim Gesellschafter der Einkommensteuer. Nach derzeit geltendem Recht beträgt der Spitzensteuersatz 42 % und der Höchstsatz für besonders hohe Einkommen 45 %, jeweils zuzüglich Solidaritätszuschlag.
- Bei einem Gewerbebetrieb fällt grundsätzlich Gewerbesteuer an. Für natürliche Personen und Mitunternehmer kommt im Rahmen des § 35 EStG eine begrenzte Anrechnung auf die Einkommensteuer in Betracht.
- Eine Thesaurierung innerhalb der LLC verhindert die laufende deutsche Besteuerung des zugerechneten Gewinns grundsätzlich nicht.
- Ob Sondervergütungen, Ergänzungsbilanzen oder weitere Mitunternehmerfragen zu berücksichtigen sind, hängt von Struktur und Tätigkeit ab.
6. Warum das DBA Deutschland–USA die deutsche Besteuerung nicht automatisch ausschließt
Das Doppelbesteuerungsabkommen schafft keine Steuerfreiheit. Es begrenzt und verteilt lediglich Besteuerungsrechte, wenn beide Staaten nach ihrem innerstaatlichen Recht auf dieselben Einkünfte zugreifen.
Bei einer transparent behandelten LLC ist zunächst zu klären, wer für Abkommenszwecke als ansässige Person gilt und wem die Einkünfte abkommensrechtlich zuzurechnen sind. Eine pauschale Aussage, jede disregarded LLC sei niemals abkommensberechtigt, greift zu kurz; maßgeblich sind die konkrete US-Einordnung, die Ansässigkeit des Mitglieds und die Zurechnungsregeln des DBA einschließlich des Protokolls.
Wird die LLC in den USA als Corporation besteuert und zugleich wegen ihrer Geschäftsleitung in Deutschland als ansässig angesehen, liegt eine Doppelansässigkeit vor. Für andere Personen als natürliche Personen ordnet Art. 4 Abs. 3 DBA-USA keinen automatischen Vorrang allein nach dem Gründungsort oder dem Ort der tatsächlichen Geschäftsleitung an. Die zuständigen Behörden sollen die Ansässigkeit im Verständigungsverfahren bestimmen; ohne Einigung können Abkommensvergünstigungen eingeschränkt sein.
Auch eine US-Betriebsstätte entsteht nicht allein durch Registrierung, Registered Agent oder Postadresse. Für Unternehmensgewinne ist vielmehr zu prüfen, ob in den USA eine abkommensrechtliche Betriebsstätte nach Art. 5 DBA-USA besteht und welcher Gewinn ihr nach Art. 7 DBA-USA zuzurechnen ist. Fehlen eigene Räume, Personal und operative Funktionen, ist eine belastbare Gewinnzurechnung in die USA regelmäßig schwer zu begründen.
7. Umsatzsteuer: Keine automatische Gleichsetzung mit dem Ort der Geschäftsleitung
Die umsatzsteuerliche Beurteilung ist eigenständig vorzunehmen. Der ertragsteuerliche Ort der Geschäftsleitung nach § 10 AO darf nicht ohne weitere Prüfung mit dem umsatzsteuerlichen Sitz der wirtschaftlichen Tätigkeit oder einer festen Niederlassung gleichgesetzt werden. Maßgeblich sind die unionsrechtlich geprägten Kriterien des Umsatzsteuerrechts, insbesondere der Ort, an dem die wesentlichen Entscheidungen zur allgemeinen Leitung des Unternehmens getroffen und die Funktionen der zentralen Verwaltung ausgeübt werden.
Wird das Unternehmen tatsächlich aus Deutschland geleitet und fehlt in den USA eine organisatorische Struktur mit hinreichender personeller und technischer Ausstattung, kann der umsatzsteuerliche Sitz der wirtschaftlichen Tätigkeit in Deutschland liegen. Welche Umsatzsteuerfolgen eintreten, hängt jedoch zusätzlich von Leistungsart, Leistungsort, Kundenkreis und gegebenenfalls Reverse-Charge-Regeln ab. Der Satz „jede Rechnung muss deutsche Umsatzsteuer ausweisen“ wäre deshalb falsch.
8. Anzeige- und Mitteilungspflichten
Neben den laufenden Ertrag- und Umsatzsteuerpflichten sind die Anzeige- und Mitteilungspflichten gesondert zu prüfen. Die genaue Rechtsgrundlage hängt davon ab, wie die LLC nach deutschem Recht einzuordnen ist und wo Sitz und Geschäftsleitung liegen.
- § 138 Abs. 1 AO: Die Aufnahme einer inländischen gewerblichen Tätigkeit ist grundsätzlich anzuzeigen; der Fragebogen zur steuerlichen Erfassung ist elektronisch zu übermitteln.
- § 138 Abs. 2 Satz 1 Nr. 2 AO: Der Erwerb, die Aufgabe oder Veränderung einer Beteiligung an einer ausländischen Personengesellschaft ist mitzuteilen.
- § 138 Abs. 2 Satz 1 Nr. 3 AO: Bei Beteiligungen an bestimmten ausländischen Körperschaften gelten Beteiligungs- und Anschaffungskostengrenzen. Der genaue Tatbestand ist anhand von Sitz und Geschäftsleitung zu prüfen.
- § 138 Abs. 2 Satz 1 Nr. 4 i. V. m. Abs. 3 AO: Beherrschender oder bestimmender Einfluss auf eine Drittstaat-Gesellschaft kann eine eigenständige Mitteilungspflicht auslösen.
Verspätete oder unterlassene Mitteilungen können als Ordnungswidrigkeit nach § 379 AO geahndet werden. Außerdem können besondere Regelungen zum Beginn der Festsetzungsfrist eingreifen. Wegen der Abhängigkeit vom Typenvergleich und den tatsächlichen Leitungsverhältnissen sollte die Prüfung dokumentiert und nicht auf die US-Registerlage beschränkt werden.
9. Weitere Risiken, die häufig übersehen werden
- Hinzurechnungsbesteuerung: Sie ist vor allem relevant, wenn die ausländische Gesellschaft tatsächlich im Ausland ansässig bleibt und niedrig besteuerte passive Einkünfte erzielt. Sie ersetzt nicht die vorrangige Prüfung einer deutschen unbeschränkten Steuerpflicht.
- Entstrickung und Wegzug: Eine spätere Verlagerung von Geschäftsleitung, Funktionen oder Wirtschaftsgütern kann Entstrickungs- oder Wegzugsbesteuerungsfolgen auslösen. Die einschlägige Norm hängt von der Einordnung und der konkreten Übertragung ab.
- Lohnsteuer und Sozialversicherung: Beschäftigt die LLC Personen in Deutschland oder zahlt sie ihrem Gesellschafter-Geschäftsführer eine Vergütung, sind Lohnsteuer- und sozialversicherungsrechtliche Fragen gesondert zu beurteilen.
- Steuerstraf- und Berichtigungsrisiken: Wurden Einkünfte, Beteiligungen oder der inländische Geschäftsbetrieb bislang nicht erklärt, ist zu prüfen, ob Erklärungen zu berichtigen oder nachzuholen sind. Die Vorgehensweise sollte vor Kontaktaufnahme mit der Finanzverwaltung abgestimmt werden.
10. Praktisches Prüfschema
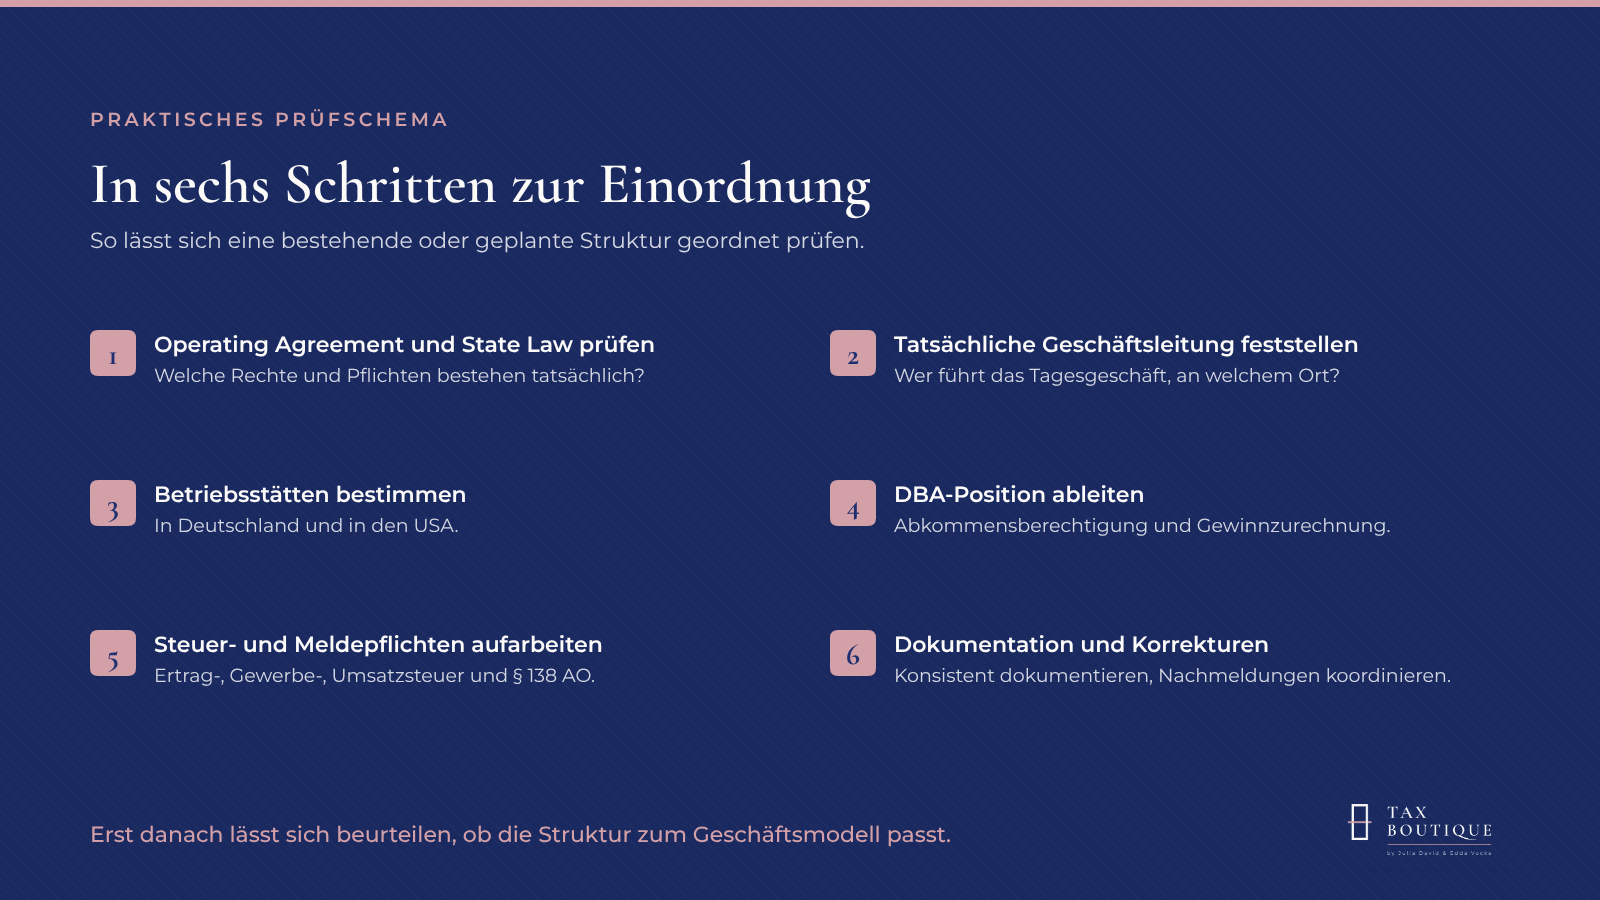
1. Operating Agreement und State Law prüfen: Welche Rechte und Pflichten bestehen tatsächlich? Welche deutsche Rechtsform ist strukturell vergleichbar?
2. Tatsächliche Geschäftsleitung feststellen: Wer führt das laufende Tagesgeschäft, an welchem Ort und mit welchen Entscheidungsbefugnissen?
3. Betriebsstätten bestimmen: Besteht in Deutschland eine Geschäftsleitungsbetriebsstätte? Gibt es in den USA eine feste Geschäftseinrichtung oder Vertreterbetriebsstätte?
4. DBA-Position ableiten: Wer ist abkommensberechtigt, liegt Doppelansässigkeit vor, und welchen Betriebsstätten sind Gewinne zuzurechnen?
5. Steuer- und Meldepflichten aufarbeiten: Körperschaft- oder Einkommensteuer, Gewerbesteuer, Umsatzsteuer, Kapitalertragsteuer sowie § 138 AO prüfen.
6. Dokumentation und Korrekturen: Verträge, Entscheidungsprozesse, Buchführung und bisherige Erklärungen konsistent dokumentieren; erforderliche Nachmeldungen koordinieren.
Fazit
Eine US-LLC ohne eigene Organisation in den USA ist aus deutscher Sicht kein steuerlicher Ausweg. Entscheidend ist zunächst ihre Qualifikation im Rechtstypenvergleich. Danach ist das Gesamtbild des Unternehmens zu würdigen: Wo liegt die Geschäftsleitung, wo wird tatsächlich gearbeitet, wo werden Verträge angebahnt und erfüllt, wo befinden sich Personal und Betriebsmittel und von wo aus werden Kunden und Dienstleister betreut? Wenn Leitung und operative Tätigkeit im Wesentlichen in Deutschland stattfinden, beschränkt sich der deutsche Steuerzugriff nicht auf die Geschäftsführungsfunktion. Vielmehr kann der gesamte Geschäftsbetrieb in Deutschland steuerlich zu erfassen sein.
Die steuerlichen Folgen unterscheiden sich danach, ob die LLC in Deutschland als Körperschaft oder transparent behandelt wird und auf welcher Grundlage Deutschland besteuern darf. Hinzu kommen eigenständige DBA-, Gewerbesteuer-, Umsatzsteuer- und Mitteilungsfragen. Wer bereits eine LLC nutzt, sollte daher nicht nur die US-Unterlagen und formalen Entscheidungswege, sondern den gesamten tatsächlichen Geschäftsbetrieb prüfen lassen.
Sie haben bereits eine US-LLC oder planen eine Gründung?
Wir prüfen das Operating Agreement, die tatsächlichen Leitungsverhältnisse und die operativen Abläufe der LLC. Dabei klären wir insbesondere, wo Entscheidungen getroffen, Leistungen erbracht, Verträge abgeschlossen und Kunden betreut werden, ordnen die LLC für deutsche Steuerzwecke ein und bestimmen die daraus folgenden Ertragsteuer-, Gewerbesteuer-, Umsatzsteuer- und Mitteilungspflichten. Bei bereits bestehenden Strukturen prüfen wir außerdem, ob Erklärungen oder Anzeigen nachzuholen oder zu berichtigen sind.
Taxboutique by Julia David und Edda Vocke
Steuerberatungsgesellschaft PartG mbB
c/o K1 BusinessClub
Friedrich-Ebert-Anlage 35–37
60327 Frankfurt am Main
Hinweis: Dieser Beitrag bietet einen allgemeinen Überblick und ersetzt keine Prüfung des Einzelfalls. Stand: November 2026.